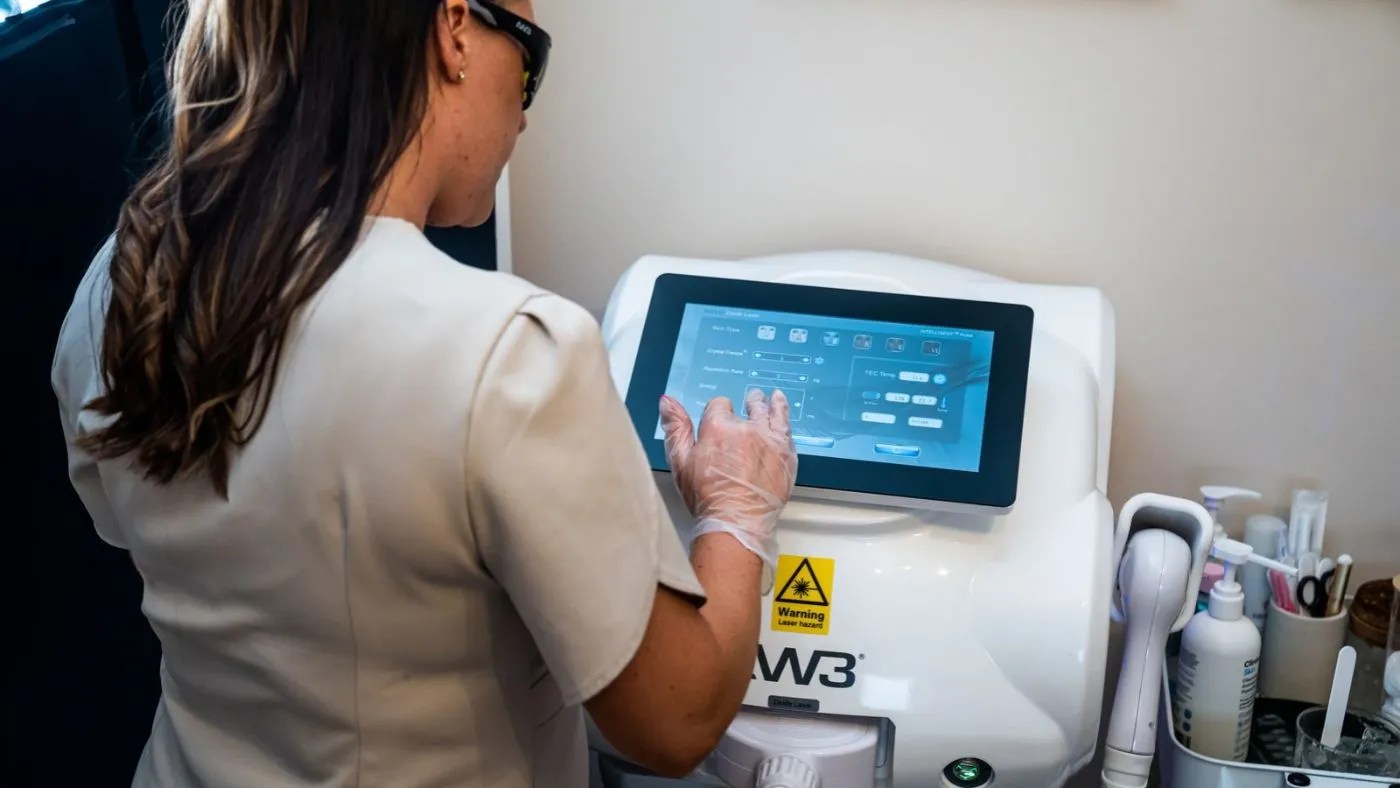
Antes de comprar una máquina láser o IPL en el Reino Unido, pida a su aseguradora que confirme que sus tratamientos, cualificaciones, profesionales y el dispositivo elegido están cubiertos. Obtenga esta confirmación por escrito antes de pagar el depósito.
Adquirir una máquina profesional puede ayudar a un salón a incorporar valiosos tratamientos nuevos. Sin embargo, el costo del aparato es solo una parte de la decisión. También se necesita la capacitación adecuada, un seguro y las licencias requeridas en su zona.
Una póliza de seguro de belleza general podría no cubrir automáticamente los tratamientos láser y de luz pulsada intensa (IPL). Los tratamientos avanzados podrían requerir una especificación aparte en la póliza. La aseguradora también podría revisar sus credenciales, la documentación del equipo y los procedimientos de tratamiento.
Estas son las principales preguntas que debes hacerte antes de invertir.
Por qué es importante el seguro para tratamientos láser e IPL
Los tratamientos con láser y luz pulsada intensa utilizan energía controlada para actuar sobre el vello, la pigmentación u otras estructuras de la piel. Cuando se realizan correctamente, pueden ofrecer resultados eficaces. Sin embargo, una mala planificación del tratamiento, una configuración incorrecta o un equipo inadecuado pueden causar daños.
Los posibles riesgos del tratamiento incluyen:
- Quemaduras
- Abrasador
- Cambios en el color de la piel
- Cicatrices
- lesiones oculares
- Reacciones cutáneas inesperadas
- Resultados deficientes o controvertidos
El seguro puede proteger a la empresa si un cliente alega que un tratamiento le causó una lesión, pérdida u otro daño. Sin embargo, la póliza debe cubrir el tratamiento que se realizó realmente.
Contar con un "seguro de belleza" no siempre significa que todos los servicios de láser o luz pulsada intensa (IPL) estén incluidos.
1. ¿La póliza especifica todos los tratamientos que planea ofrecer?
Empiece por proporcionar a la aseguradora una lista completa de los tratamientos. No se limite a decir que ofrece “servicios láser”.
Las máquinas láser e IPL se pueden utilizar para diferentes propósitos, entre ellos:
- Depilación láser
- reducción del vello con IPL
- rejuvenecimiento cutáneo con IPL
- Tratamientos de pigmentación
- Tratamientos vasculares
- Tratamientos relacionados con el acné
- Eliminación de tatuajes
- tratamientos faciales con láser de carbono
- Otros tratamientos cutáneos basados en la luz
Una aseguradora puede aceptar un tratamiento pero no otro. Por ejemplo, una póliza que cubre la depilación láser puede no cubrir automáticamente la eliminación de tatuajes o los tratamientos vasculares.
Pregúntale a la aseguradora:
¿Puede confirmar por escrito que todos los tratamientos que pretendo ofrecer están incluidos en la póliza?
Verifique que cada tratamiento figure en su póliza de seguro o en otro documento oficial de la misma. No se fíe únicamente de una conversación telefónica.
Si tiene previsto ampliar sus servicios más adelante, póngase en contacto con la aseguradora antes de ofrecer el nuevo tratamiento.
2. ¿Qué cualificaciones aceptará la aseguradora?
Los requisitos de elegibilidad pueden variar entre las aseguradoras. También pueden diferir según el tratamiento y la tecnología utilizada.
Algunas aseguradoras pueden solicitar:
- Una cualificación relevante de nivel 4 en láser o IPL.
- Un certificado reconocido de depilación láser
- Formación básica en conocimientos
- Formación del fabricante
- Formación práctica con modelos reales
- Titulaciones previas en belleza o anatomía y fisiología.
- Acreditación de formación de actualización o adicional.
Solicita a tu aseguradora que revise el nombre exacto de tu curso y del proveedor de formación. Si es posible, envía una copia de tu certificado.
No dé por sentado que un curso está aceptado solo porque utilice términos como «acreditado», «avanzado» o «profesional». La aseguradora debe confirmar que la titulación cumple con sus propios requisitos.
Los profesionales que buscan una vía formal pueden revisar la Cualificación VTCT de nivel 4 en terapias láser y de luz.Los estudiantes que deseen una educación centrada en el tratamiento también pueden considerar la formación profesional. capacitación en depilación láser.
Antes de reservar cualquier curso, confirme que cubre los tratamientos que tiene previstos y que su aseguradora lo acepta.
3. ¿Es necesaria la formación del fabricante?
Una titulación general imparte conocimientos teóricos importantes y habilidades de tratamiento. Sin embargo, los equipos profesionales pueden tener diferentes controles, longitudes de onda, piezas de mano, sistemas de refrigeración y ajustes de tratamiento.
Por este motivo, las aseguradoras pueden exigir pruebas de que el profesional ha recibido formación sobre el dispositivo que se está utilizando.
La formación del fabricante puede abarcar:
- Controles de máquinas y software
- Longitudes de onda disponibles
- Selección de piezas de mano
- Entornos de tratamiento
- Procedimientos de prueba de parche
- Sistemas de refrigeración
- Limpieza y mantenimiento
- Características de seguridad
- Advertencias de fallas
- Protocolos de tratamiento del fabricante
Preguntar:
¿Mi titulación actual cubre el uso de esta máquina, o también se requiere formación del fabricante?
Si se requiere capacitación del fabricante, averigüe si todos los operarios deben completarla. Un certificado en poder del propietario de la empresa podría no ser válido para los demás empleados que utilicen la máquina.
El Academia AW3 Ofrece formación en una amplia gama de tratamientos y tecnologías estéticas profesionales.
4. ¿Aceptará la aseguradora la máquina?
Esta es una de las preguntas más importantes que debes hacerte antes de comprar.
Algunas aseguradoras pueden necesitar información sobre la máquina antes de aceptar ofrecer cobertura. Envíeles la marca, el modelo exactos y el uso previsto.
Pueden solicitar:
- El nombre del fabricante
- Marca y modelo de la máquina
- Número de serie
- Clasificación láser
- longitudes de onda
- Funciones del tratamiento
- Especificaciones del producto
- Manual de usuario
- Documentos reglamentarios o de conformidad
- Factura de compra
- Detalles de la capacitación del fabricante
- Servicios y planes de mantenimiento
Pregunte si la aseguradora impone alguna restricción a los equipos importados, de segunda mano, reacondicionados o sin marca.
Si compra una máquina usada, la aseguradora podría solicitar pruebas de su estado, historial de propiedad y registro de mantenimiento. También podría pedirle confirmación de que el fabricante aún ofrece soporte para ese modelo.
Al comparar Máquinas profesionales de depilación láserNo te fijes solo en el precio de compra. Pregunta por la formación, la documentación, el mantenimiento, la garantía y el soporte técnico continuo.
5. ¿La póliza cubre a todos los profesionales?
No dé por sentado que una póliza que cubre el salón cubre automáticamente a todos los empleados que trabajan allí.
Informe a la aseguradora sobre:
- Propietarios de negocios
- Empleados
- Terapeutas autónomos
- Trabajadores autónomos
- Contratistas
- aprendices
- Profesionales que alquilan una sala o una silla.
Pregunte si es obligatorio incluir el nombre de cada persona en la póliza. Es posible que la aseguradora también requiera ver las cualificaciones y los certificados de formación de cada profesional.
Si hay cambios de personal, informe a la aseguradora antes de que el nuevo profesional comience a ofrecer tratamientos.
Las empresas británicas con empleados normalmente necesitarán un seguro de responsabilidad civil patronal. Las directrices gubernamentales establecen que los empleadores que cumplan los requisitos deben contar con una cobertura mínima de 5 millones de libras esterlinas de una aseguradora autorizada.
6. ¿Qué tipos de seguro necesita la empresa?
El seguro para láser e IPL no siempre es un tipo de cobertura sencilla. Un salón puede necesitar varios tipos de protección.
Responsabilidad del tratamiento
La responsabilidad por tratamientos médicos puede aplicarse cuando un cliente alega que un tratamiento profesional le causó lesiones o daños. Verifique que los tratamientos con láser y luz pulsada intensa (IPL) estén específicamente cubiertos.
Responsabilidad civil
El seguro de responsabilidad civil puede cubrir ciertas reclamaciones relacionadas con lesiones a terceros o daños a sus bienes. Por ejemplo, un cliente podría tropezar dentro del salón.
Responsabilidad por productos
Esto puede cubrir ciertas reclamaciones relacionadas con productos suministrados o vendidos por la empresa, sujeto a los términos de la póliza.
Responsabilidad de los empleadores
Normalmente, esto es un requisito legal si se contrata personal. Cubre ciertas reclamaciones relacionadas con lesiones o enfermedades laborales que afectan a los empleados.
Cubierta del equipo y del contenido
La cobertura de responsabilidad civil por tratamiento no suele proteger el valor de la máquina en sí. Puede ser necesario un seguro independiente para el equipo o el contenido en caso de riesgos como daños accidentales, incendio, robo o daños por agua.
Pregunte si la cobertura cubre el valor total de reemplazo de la máquina. Verifique también si se incluyen las piezas de mano, los accesorios y demás equipos.
Cobertura por interrupción de negocio
Si un siniestro cubierto por la póliza obliga al salón a cesar su actividad, la cobertura por interrupción de la actividad puede ayudar a compensar ciertas pérdidas de ingresos o gastos corrientes. La protección exacta dependerá de la póliza.
7. ¿Cuáles son las principales exclusiones de la póliza?
Cada póliza de seguro tiene exclusiones y condiciones. Estas explican cuándo la aseguradora puede no pagar una reclamación.
Solicite a la aseguradora que le explique cualquier exclusión relacionada con:
- Tratamientos no incluidos en la póliza.
- Profesionales no cualificados
- Falta de capacitación del fabricante
- Tratar a clientes inadecuados
- No seguir las contraindicaciones
- Faltan consultas o formularios de consentimiento
- No realizar la prueba de parche requerida
- Trabajar fuera de las instrucciones del fabricante
- Uso de equipos no aprobados
- Servicio o mantenimiento no realizado
- Tratamientos fuera de un establecimiento autorizado
- Tratamientos móviles o a domicilio
- Trabajos realizados por contratistas
- Quejas o incidentes existentes
Lea el texto completo de la póliza en lugar de fijarse únicamente en la página de resumen.
Si alguna condición no está clara, pida a la aseguradora o al corredor que se la explique por escrito.
8. ¿Qué registros de tratamiento debe conservar?
Mantener buenos registros puede ser importante si un cliente presenta una queja o reclamación. Su aseguradora podría establecer requisitos específicos para el mantenimiento de registros.
Pregunte cuánto tiempo deben almacenarse los registros y si la aseguradora espera que usted conserve:
- Formularios de consulta del cliente
- Historial médico
- Comprobaciones de contraindicaciones
- Formularios de consentimiento
- Registros de pruebas de parche
- tipo de piel Fitzpatrick
- Entornos de tratamiento
- Máquina y pieza de mano utilizadas
- Fotografías del antes y el después
- Fechas de tratamiento
- Instrucciones de seguimiento para el cliente
- Detalles de cualquier reacción
- Nombre del profesional
- Registros de mantenimiento y servicio
Los registros deben ser claros, estar fechados y almacenarse de forma segura. Cada sesión debe tener sus propias notas de tratamiento.
Si la aseguradora exige una prueba de parche dentro de un período determinado antes del tratamiento, siga esa condición al pie de la letra.
9. ¿Cubre la póliza el lugar donde recibirá su tratamiento?
Indique a la aseguradora dónde se realizarán los tratamientos.
Esto puede incluir:
- Un salón de belleza propio
- Una sala de clínica alquilada
- Varias ubicaciones comerciales
- Una sala de tratamiento en casa
- Citas móviles
- Eventos temporales
- Instalaciones de formación
Una póliza para un salón fijo puede no cubrir automáticamente el trabajo en otra ubicación.
Si alquilas una habitación, comprueba si el seguro del propietario del salón te cubre. En muchos casos, los profesionales autónomos también necesitan su propio seguro de responsabilidad civil.
La aseguradora también puede preguntar sobre la seguridad de la habitación, el acceso controlado, las señales de advertencia, el uso de gafas protectoras y las normas locales por escrito.
10. ¿Necesita una licencia o registro municipal?
Los seguros y las licencias locales son asuntos independientes. Tener un seguro no significa que la empresa haya cumplido con todos los requisitos de las autoridades locales.
Las normas pueden variar en todo el Reino Unido y entre los distintos ayuntamientos. Dependiendo de su ubicación y los tratamientos que reciba, es posible que necesite una licencia especial, registro u otra autorización.
Antes de abrir el servicio, póngase en contacto con su autoridad local y explíquele lo siguiente:
- Los tratamientos que usted proporcionará
- La máquina que utilizará
- Sus instalaciones
- Sus cualificaciones
- Sus procedimientos de seguridad
También puede que necesite el asesoramiento de un especialista en protección láser, junto con la normativa local pertinente y las evaluaciones de riesgos correspondientes.
Pregunte a su aseguradora si la licencia municipal es un requisito de la póliza. Si es necesaria y usted opera sin ella, esto podría afectar su cobertura.
11. ¿Qué sucede si la máquina se avería?
Una póliza de seguro para tratamientos médicos puede cubrir las reclamaciones de los clientes, pero es posible que no cubra las reparaciones ni la pérdida de ingresos cuando la máquina deja de funcionar.
Preguntar:
- ¿Se incluyen los daños accidentales?
- ¿Están cubiertas las averías eléctricas o mecánicas?
- ¿Están cubiertas las piezas de mano?
- ¿Está cubierto el robo?
- ¿Estará asegurada la máquina por su valor total de reposición?
- ¿Cubre la póliza los equipos que se encuentren en otra ubicación?
- ¿Está cubierta la cobertura por interrupción de la actividad comercial?
- ¿Existen condiciones de mantenimiento?
- ¿El fabricante ofrece soporte técnico?
Una máquina de bajo precio puede resultar cara si resulta difícil acceder a repuestos, reparaciones y soporte técnico.
12. ¿Cómo debe informar sobre un incidente o una reclamación?
Pregunte a la aseguradora qué hacer si un cliente experimenta una reacción inesperada o presenta una queja.
La aseguradora puede exigirle que informe rápidamente de un incidente, incluso si el cliente aún no ha solicitado una indemnización.
Conserva los siguientes datos:
- Información del cliente
- Fecha y hora del tratamiento
- Registros de consulta y consentimiento
- Información sobre pruebas de parche
- Entornos de tratamiento
- Fotografías
- Detalles de la reacción
- Asesoramiento brindado al cliente
- Mensajes y otras comunicaciones
- Información para profesionales
No admita responsabilidad legal ni ofrezca compensación antes de hablar con la aseguradora. Siga el procedimiento de reclamación estipulado en su póliza.
Documentos que debe enviar a la aseguradora antes de comprar
Prepare un paquete de información sencillo que contenga:
- La lista de tratamientos propuestos
- cualificaciones profesionales
- Certificados de Conocimientos Básicos
- Detalles de la capacitación del fabricante
- Folleto de la máquina
- Marca y modelo de la máquina
- Especificaciones técnicas
- Documentos reglamentarios o de conformidad suministrados con el dispositivo.
- Manual de usuario
- Información sobre servicio y mantenimiento
- La dirección comercial
- Detalles de empleados y contratistas
- Protocolos de tratamiento propuestos
Solicite a la aseguradora que revise estos documentos y confirme si puede ofrecer cobertura.
Obtenga la aprobación del seguro por escrito antes de pagar el depósito.
No espere a que le entreguen la máquina para contratar el seguro.
Un mejor orden es:
- Decide qué tratamientos quieres ofrecer.
- Elija la máquina adecuada.
- Recopila los documentos de la máquina.
- Confirme las cualificaciones requeridas para el profesional.
- Envíe la información a una aseguradora o a un corredor especializado.
- Revise las condiciones y exclusiones de la póliza.
- Obtenga confirmación de la cobertura por escrito.
- Consulta los requisitos de licencia con tu autoridad local.
- Completar toda la formación requerida.
- Compre o firme un contrato de financiación únicamente cuando comprenda todos los requisitos.
La confirmación por escrito le proporciona un registro claro de la información facilitada y de la cobertura ofrecida.